LA POSSIBILE FORMA DI UNA RIPRESA
Come abbiamo notato, ogni ribasso ha i suoi aspetti peculiari, per cui ogni successiva ripresa assume una forma particolare.
Tuttavia, sulla base delle osservazioni e dei dati relativi ai più recenti mercati ribassisti strutturali (1987, 2001-2002 e 2008-2009), abbiamo individuato alcuni schemi che potrebbero ripetersi con l’inizio della ripresa dei mercati nei prossimi mesi o anni, suggerendo determinate risposte strategiche.
- I titoli difensivi tendono a sottoperformare, i titoli ciclici a sovraperformare
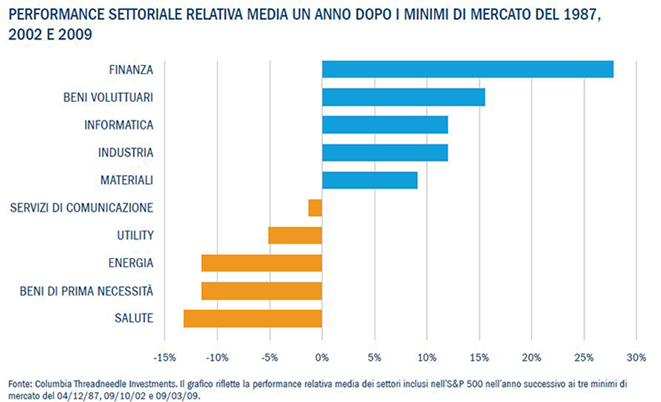
Un ampio dataset avvalora l’idea che i tradizionali settori difensivi – beni di prima necessità, sanità e utility – tendono a sottoperformare nelle prime fasi di una ripresa, mentre i titoli più sensibili al ciclo economico – società finanziare, dei materiali e industriali – tendono a sovraperformare. Se consideriamo le performance a sei mesi e a un anno dopo i tre più recenti mercati ribassisti, questo schema è in gran parte vero.
È importante notare che nell’attuale contesto potremmo osservare una variazione rispetto a queste tendenze. Determinati titoli sanitari, che storicamente hanno sottoperformato, potrebbero evidenziare un andamento molto più sostenuto data la domanda di test, diagnostica, strumenti e prodotti. Si è registrata inoltre un’esplosione dei consumi online per generi alimentari, istruzione e articoli generici. Quella che per molti è nata come una necessità potrebbe diventare la norma, e sarà importante per gli investitori riconoscere questi cambiamenti.
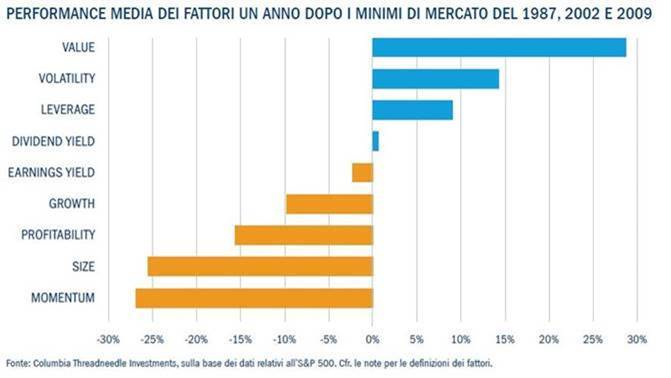
- I fattori quantitativi ciclici e value potrebbero sovraperformare i fattori growth e momentum
I fattori sono pattern di rendimento che gli investitori possono isolare con l’obiettivo di trarne profitto; ad esempio, le small cap tendono a sovraperformare le large cap nel tempo. Questo approccio si basa sull’analisi sistematica dei dati di mercato, anziché sulle specifiche caratteristiche di singole aziende o settori.
Nelle fasi di ripresa dai mercati ribassisti, i fattori quantitativi che pongono enfasi su caratteristiche cicliche e value tendono a sovraperformare. I fattori improntati a caratteristiche quali l’aumento della dinamica dei prezzi, il potenziale di redditività e i tassi di crescita tendono a sottoperformare.
- Nei primi giorni di una ripresa, gli investitori potrebbero evitare i settori e i comparti che hanno trainato il mercato al ribasso
Oggi potrebbe sembrare inimmaginabile, ma dopo lo scoppio della bolla delle dot-com gli investitori si sono tenuti alla larga dal settore tecnologico per anni, memori del duro colpo inferto da questi titoli al loro portafoglio. Da un punto di vista comportamentale, si tratta di un atteggiamento sensato. I bias recenti, la tendenza individuale a porre enfasi sulla realtà presente rispetto alle esperienze passate e alla pianificazione futura, possono influenzare le decisioni sui rischi d’investimento in determinate aziende o settori.
Nel contesto attuale, è facile capire perché gli investitori potrebbero evitare i titoli dei settori viaggi e ospitalità, che hanno registrato le peggiori performance nella fase di ribasso, in quanto potrebbero impiegare più tempo a recuperare tutto il terreno perduto.
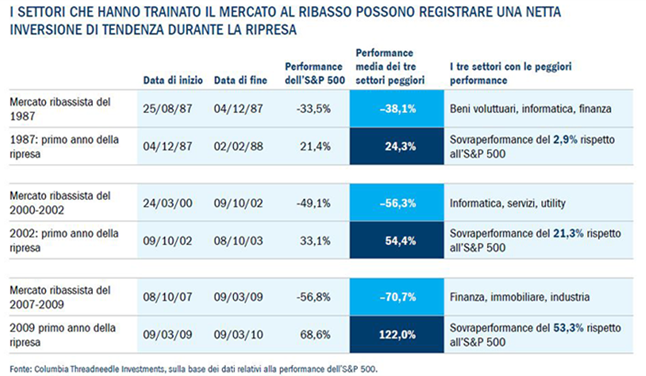
Tuttavia, per gli investitori a lungo termine, cedere all’urgenza di evitare determinati settori può essere un errore strategico, sia dal punto di vista della diversificazione, sia per le possibili opportunità mancate di aggiungere validi investimenti a lungo termine a un portafoglio a fronte di valutazioni interessanti. Queste opportunità mancate sono state evidenti nei periodi successivi ai minimi di mercato del 1987, 2002 e 2009.
Per illustrare questo punto, riportiamo l’andamento nei 12 mesi successivi al minimo dei tre settori che hanno registrato le peggiori performance durante le tre fasi di ribasso, paragonandolo a quello dell’S&P 500. In ciascun caso, il rendimento equiponderato dei tre settori più “trascurati” ha superato quello del mercato più ampio.
- Vincitori e vinti a volte sfuggono a una facile classificazione
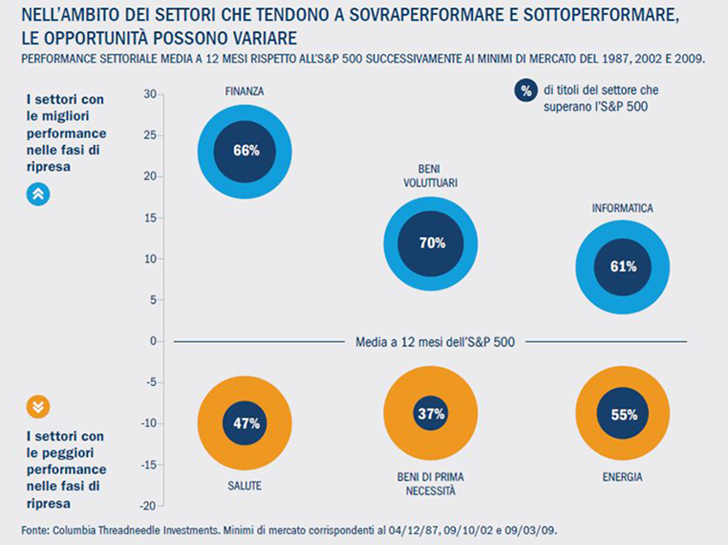
Ferma restando la validità dei punti di cui sopra, per trarre vantaggio da un mercato in rialzo durante una ripresa non basta semplicemente scegliere il giusto mix di settori. L’aggregazione dei rendimenti a livello settoriale potrebbe celare la vera natura della performance di un determinato settore, che è spesso dominata dagli eccellenti risultati di un’azienda o di un piccolo gruppo di aziende. Quando un settore registra una sovraperformance, è raro che ogni singolo titolo al suo interno vada meglio del mercato. Analogamente, se un settore segna il passo, non è detto che tutti i titoli nella categoria debbano sottoperformare.
Questo è uno dei motivi principali per cui riteniamo che una gestione attiva di portafoglio possa fare la differenza nelle fasi di ripresa del mercato. Identificare semplicemente i settori vincenti non è sufficiente, e può essere in una certa misura irrilevante. I settori con le migliori performance tendono ad evidenziare il maggior numero di azioni che battono l’S&P 500 nello stesso periodo di tempo, ma anche i settori con le performance più deludenti hanno un buon numero di aziende che superano l’indice.
Iscriviti alla Newsletter di Investment World.it