NELLE FASI DI RIPRESA SUCCESSIVE AI MERCATI RIBASSISTI DEL 1987, 2001-2002 E 2008-2009:
- I settori della finanza, dei beni voluttuari e dell’informatica hanno registrato nel complesso i migliori risultati. Ma i tassi di successo – ossia la percentuale di titoli che hanno sovraperformato – in questi settori si sono attestati rispettivamente al 66%, 70% e 61% rispetto all’intero mercato nei 12 mesi successivi al punto di minimo.
- I settori della salute, dei beni di prima necessità e dell’energia hanno nel complesso sottoperformato, evidenziando tuttavia tassi di successo rispettivamente del 47%, 37% e 55% in relazione all’intero mercato.
- Nel reddito fisso può essere consigliabile focalizzarsi sulla qualità
Benché le osservazioni fatte finora abbiano riguardato l’andamento dei titoli azionari, anche le allocazioni nel reddito fisso giocano un ruolo importante nelle strategie adottate dagli investitori durante una ripresa.
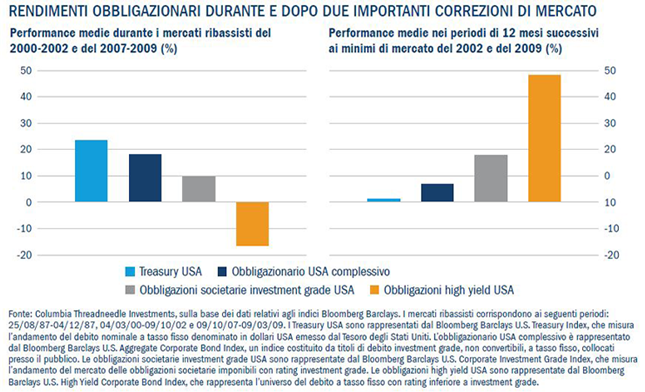
L’esperienza e il buon senso ci dicono che in una fuga verso la sicurezza a scapito dalle azioni si tende a privilegiare la liquidità e le obbligazioni di alta qualità. Tuttavia, nella prima fase dell’attuale crisi, le obbligazioni di alta qualità (investment grade) hanno evidenziato performance sorprendentemente deludenti, al punto che alcuni dei settori più difensivi hanno registrato risultati altrettanto negativi di quelli delle obbligazioni high yield di scarsa qualità. Ciò è stato determinato dalla carenza di liquidità nel mercato e dai timori riguardo alla qualità creditizia sottostante.
Inoltre, i cali delle quotazioni e i disinvestimenti dai titoli di alta qualità rilevati all’inizio della crisi attuale differiscono da quanto riscontrato durante le precedenti fasi di ribasso dei mercati.
Si noti che per il ribasso e la ripresa del 1987 non disponiamo delle performance medie delle obbligazioni high yield, in quanto il mercato era ancora agli esordi; di conseguenza, illustreremo solo le correzioni del 2002 e 2009 e le successive riprese.
In quest’ottica, il calo dei prezzi delle obbligazioni investment grade che abbiamo osservato di recente sembra un’anomalia. A nostro avviso, i titoli obbligazionari di alta qualità, soprattutto in settori difensivi come le utility e i beni di prima necessità, torneranno probabilmente a registrare una performance relativa più normale rispetto alle emissioni di bassa qualità, per poi seguire una traiettoria simile a quella delle contrazioni e riprese del passato. Ciò non vuol dire che tutte le società e i settori con rating investment grade siano immuni a declassamenti o a sviluppi peggiori; ma il punto importante è la nostra convinzione che l’esposizione a obbligazioni di alta qualità può aiutare gli investitori ad attenuare il rischio di ribasso in un contesto recessivo impegnativo.
La performance storica media delle obbligazioni high yield nel grafico sottostante mostra un andamento simile a quello delle azioni sia nelle fasi di ribasso che in quelle di ripresa. Per gli investitori che non temono un aumento del rischio di default, il mantenimento di un’allocazione strategica in obbligazioni high yield di qualità inferiore durante un mercato ribassista può rivelarsi vantaggioso anche nel corso della successiva ripresa.
Iscriviti alla Newsletter di Investment World.it